


FISCALITÉ
Simulateur entreprise individuelle : calculez votre revenu net


Simulateur impôt entreprise individuelle : estimez votre revenu net, cotisations sociales et impôt sur le revenu en EI. Formule, exemple chiffré et comparatif micro-entreprise.
Tout savoir sur le calcul du revenu net en entreprise individuelle : formule de base, cotisations sociales, barème de l'IR, charges déductibles et comparaison avec la micro-entreprise, avec un exemple chiffré.
Vous vous lancez en entreprise individuelle et vous voulez savoir combien il vous restera vraiment en poche ? Ce guide détaille le calcul de votre revenu net, de vos cotisations sociales et de votre impôt, avec un exemple concret pour y voir clair en quelques minutes.
Qu'est-ce qu'une entreprise individuelle
Avant de calculer ce qu'il vous restera en poche, encore faut-il savoir à quel régime vous êtes soumis. Voyons ce qu'est concrètement une entreprise individuelle (EI) et ce qui la distingue des autres formes juridiques.
L'entreprise individuelle est la forme juridique la plus simple pour exercer à votre compte en France. Contrairement à une société (SARL, SAS), il n'y a pas de capital minimum et la création se fait en quelques clics sur le Guichet unique des formalités.
Depuis 2022, votre patrimoine personnel est automatiquement protégé : seuls vos biens professionnels peuvent être saisis en cas de difficultés. Par défaut, l'EI est soumise à l'impôt sur le revenu (IR), avec une option pour l'impôt sur les sociétés (IS).
Les caractéristiques clés de l'entreprise individuelle :
- Création simplifiée : aucune rédaction de statuts, pas de capital social
- Responsabilité limitée au patrimoine professionnel (depuis 2022)
- Imposition à l'IR par défaut, option IS possible
- Régime réel d'imposition (déduction des charges réelles)
- Pas de plafond de chiffre d'affaires (contrairement à la micro-entreprise)
Comment utiliser un simulateur d'impôt pour entreprise individuelle
Un simulateur prend en compte votre chiffre d'affaires prévisionnel, vos charges et votre situation personnelle pour estimer votre revenu net. C'est indispensable pour anticiper votre trésorerie.
Voici ce que calcule un bon simulateur :
- Votre chiffre d'affaires brut annuel
- Les charges déductibles (loyer, matériel, déplacements, etc.)
- Les cotisations sociales (environ 45 % du bénéfice)
- L'impôt sur le revenu selon le barème progressif
- Votre revenu net réellement disponible
Comment procéder, étape par étape
- Renseignez votre chiffre d'affaires prévisionnel : estimez votre CA annuel le plus réaliste possible.
- Listez vos charges professionnelles : loyer, abonnements, fournitures, assurances, etc.
- Indiquez votre situation fiscale : nombre de parts, autres revenus du foyer.
- Lancez la simulation : le simulateur calcule vos cotisations, votre impôt et votre revenu net.
Abby, partenaire officiel de l'Urssaf, intègre un simulateur directement dans votre espace de gestion avec les taux à jour pour une estimation fiable.
Pour une estimation officielle complémentaire, vous pouvez consulter le simulateur de mon-entreprise.urssaf.fr.
Bon à savoir
Tout simulateur donne une estimation, pas un montant exact. Votre impôt final dépendra de l'ensemble des revenus de votre foyer fiscal. Pour une simulation précise, consultez votre espace sur impots.gouv.fr.
Comment calculer le revenu net en entreprise individuelle
Voici la formule de base pour votre simulation impôt en entreprise individuelle :
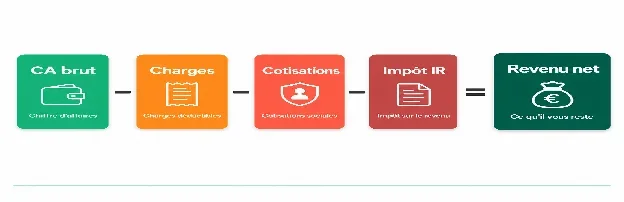
Chaque poste vient réduire le montant que vous percevez réellement. Voyons un exemple concret.
Exemple chiffré
Prenons un consultant indépendant en EI au régime réel avec un chiffre d'affaires de 60 000 € par an :
| Poste | Montant |
|---|---|
| Chiffre d'affaires annuel | 60 000 € |
| Charges déductibles (loyer, matériel, déplacements, assurance) | − 8 000 € |
| Bénéfice imposable | 52 000 € |
| Cotisations sociales (~45 % du bénéfice) | − 23 400 € |
| Revenu avant impôt | 28 600 € |
| Impôt sur le revenu (estimé, 1 part) | − 3 200 € |
| Revenu net disponible | = 25 400 € |
Sur 60 000 € de CA, ce consultant conserve environ 25 400 €, soit un peu plus de 2 100 € net par mois.
L'écart entre le chiffre d'affaires et les bénéfices peut surprendre, et c'est exactement pour cela qu'un simulateur de revenu est si utile avant de vous lancer.
Les charges déductibles en entreprise individuelle
L'un des grands avantages du régime réel en EI, c'est la possibilité de déduire vos charges professionnelles réelles. Déduire vos charges, c'est réduire votre bénéfice imposable. Et moins de bénéfice imposable, c'est moins de cotisations à payer et moins d'impôt. C'est l'un des principaux leviers du régime réel.
Les principales catégories de charges déductibles
- Loyer et charges locatives du local professionnel (ou quote-part si vous travaillez de chez vous)
- Fournitures et petit matériel : papeterie, consommables, outils numériques
- Frais de déplacement : carburant, péages, indemnités kilométriques, billets de train
- Assurances professionnelles : responsabilité civile pro, mutuelle (dans certaines conditions)
- Honoraires et sous-traitance : expert-comptable, prestataires externes
- Frais de formation professionnelle
- Cotisation foncière des entreprises (CFE)
- Abonnements et logiciels : téléphone, internet, outils de gestion
Charges ou immobilisations
Attention à ne pas confondre les deux. Un achat inférieur à 500 € HT est généralement comptabilisé en charge. Au-delà, il s'agit d'une immobilisation amortie sur plusieurs années (ordinateur sur 3 ans, véhicule sur 4-5 ans).
Cette distinction impacte votre simulation : une immobilisation réduit votre bénéfice de manière étalée, tandis qu'une charge le réduit immédiatement.
Attention
Pour qu'une charge soit déductible, elle doit être engagée dans l'intérêt de l'activité, justifiée par une facture et enregistrée en comptabilité. Consultez les critères détaillés sur service-public.gouv.fr.
Le calcul de l'impôt sur le revenu en entreprise individuelle
En entreprise individuelle classique, votre bénéfice imposable s'ajoute aux autres revenus de votre foyer fiscal et est soumis au barème progressif de l'impôt sur le revenu.
Le barème progressif de l'IR
Barème applicable en 2026 pour les revenus de 2025
| Tranche de revenus | Taux |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Le calcul se fait par tranches : seule la part dépassant chaque seuil est imposée au taux correspondant. Avec 35 000 € de bénéfice (1 part), vous ne payez pas 30 % sur la totalité, mais un mélange des trois premières tranches. Source : impots.gouv.fr.
L'option pour l'impôt sur les sociétés (IS)
Depuis 2022, les entrepreneurs individuels peuvent opter pour l'IS. Ce choix peut être intéressant si vous réinvestissez une partie de vos bénéfices.
Les taux de l'IS :
- 15 % sur les bénéfices jusqu'à 42 500 €
- 25 % au-delà
L'option IS implique cependant une comptabilité plus rigoureuse et une rémunération distincte à vous verser. Ce choix mérite une simulation chiffrée avant de vous engager : les écarts peuvent être importants selon votre situation. Pour aller plus loin, découvrez les avantages fiscaux pour les travailleurs indépendants.
Les cotisations sociales en entreprise individuelle
En tant qu'entrepreneur individuel, vous êtes affilié à la Sécurité sociale des indépendants (SSI) avec le statut de travailleur non salarié (TNS). Vos cotisations financent votre protection sociale.
Les principales catégories de cotisations
- Assurance maladie-maternité
- Retraite de base et complémentaire
- Allocations familiales
- CSG-CRDS
- Formation professionnelle
- Invalidité-décès
Au total, les cotisations représentent environ 45 % de votre bénéfice imposable (source : service-public.gouv.fr).
Cotisations provisionnelles et régularisation
Vos cotisations sont d'abord provisionnelles : calculées sur la base de vos revenus des années précédentes (ou sur une base forfaitaire la première année). Après votre déclaration de revenus, l'Urssaf procède à une régularisation.
Votre trésorerie peut donc varier d'une année sur l'autre. Pour anticiper ces variations, un logiciel de gestion qui intègre le calcul, la déclaration Urssaf et le paiement directement dans votre tableau de bord vous fera gagner un temps précieux.
Entreprise individuelle ou micro-entreprise
C'est la question que se posent beaucoup d'indépendants : EI ou auto-entrepreneur, quel régime est le plus avantageux ? La réponse dépend de votre niveau de charges professionnelles.
La différence entre entreprise individuelle et micro-entreprise
La micro-entreprise est en réalité une entreprise individuelle soumise à un régime fiscal simplifié. Au lieu de déduire vos charges réelles, l'administration applique un abattement forfaitaire sur votre chiffre d'affaires :
- 71 % pour les activités de vente de marchandises
- 50 % pour les prestations de services BIC
- 34 % pour les prestations de services BNC et professions libérales
Quand le régime réel devient plus intéressant
Si vos charges réelles dépassent l'abattement forfaitaire, le régime réel est plus avantageux. Concrètement, si vous dépensez plus de 34 % (en BNC) ou 50 % (en BIC) de votre CA en frais professionnels, le régime réel réduit davantage votre base imposable.
Exemple : un prestataire BNC avec 50 000 € de CA et 22 000 € de charges réelles
| Micro-entreprise (forfait) | EI régime réel | |
|---|---|---|
| CA | 50 000 € | 50 000 € |
| Déduction | 17 000 € (34 %) | 22 000 € (réel) |
| Base imposable | 33 000 € | 28 000 € |
Le régime réel fait économiser 5 000 € de base imposable, ce qui se répercute directement sur l'impôt et les cotisations. Pour mieux comprendre les charges en micro-entreprise, consultez le guide dédié.
Les seuils de la micro-entreprise
La micro-entreprise est soumise à des plafonds de chiffre d'affaires (source : economie.gouv.fr) :
- 203 100 € pour les activités de vente de marchandises
- 83 600 € pour les prestations de services
Si vous dépassez ces seuils pendant deux années consécutives, vous basculez automatiquement vers le régime réel.
En conclusion
Estimer son revenu net en entreprise individuelle avant de se lancer est indispensable pour éviter les mauvaises surprises. Cotisations sociales, impôt sur le revenu, charges déductibles : chaque poste compte, et les écarts avec le chiffre d'affaires brut peuvent être significatifs.
Abby, partenaire officiel de l'Urssaf, intègre un simulateur directement dans votre espace de gestion avec les taux à jour. Que vous soyez au régime réel ou en micro-entreprise, vous pouvez estimer votre revenu net, simuler l'impact de vos charges et anticiper vos déclarations, le tout depuis un seul outil.
Commentaires