



FACTURATION ÉLECTRONIQUE
Facture électronique en septembre 2026 : ce qui change vraiment


Facture électronique septembre 2026 : ce qui change, ce qui reste inchangé et les actions à mener si vous n'êtes pas encore raccordé.
Ce qui entre en vigueur depuis le 1er septembre 2026
La date du 1er septembre 2026 marque le début de la réforme. Elle ne déclenche toutefois pas les mêmes obligations pour toutes les entreprises.
| Ce qui change | Ce qui ne change pas encore |
|---|---|
| Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. | Les micro-entrepreneurs et les PME peuvent encore émettre leurs factures selon les modalités habituelles jusqu'au 1er septembre 2027. |
| Les grandes entreprises et les ETI doivent émettre leurs factures électroniques. | Les factures adressées aux particuliers ne suivent pas le circuit de la facture électronique entre professionnels. |
| Les grandes entreprises et les ETI doivent transmettre les données d'e-reporting concernées. | Les factures de fournisseurs étrangers continuent de suivre les règles applicables aux opérations internationales. |
| Les entreprises concernées par l'émission doivent utiliser une plateforme agréée. | Les factures papier ou PDF peuvent encore circuler dans certaines situations de transition ou pour des opérations hors du périmètre. |
| La mention de franchise en base évolue au 1er janvier 2027 (CIBS). | L'obligation d'émission des micro-entrepreneurs ne commence pas avant le 1er septembre 2027. |
La réforme distingue donc la réception, l'émission et l'e-reporting. Pour connaître le calendrier complet selon la taille de votre entreprise, consultez le guide consacré aux dates de la facturation électronique.
Le calendrier officiel est également disponible sur Service Public Entreprendre.
La réception devient obligatoire pour toutes les entreprises
Depuis le 1er septembre 2026, une entreprise assujettie à la TVA doit disposer d'un moyen pour recevoir les factures électroniques de ses fournisseurs. Cette règle concerne aussi les micro-entrepreneurs en franchise en base de TVA.
Recevoir une facture électronique suppose de choisir une plateforme agréée puis de renseigner votre entreprise dans l'annuaire du dispositif. Cet annuaire permet à la plateforme de votre fournisseur d'identifier l'adresse à laquelle transmettre la facture.
Une facture électronique ne correspond pas à un simple PDF envoyé par e-mail. Elle est émise, transmise et reçue dans un format numérique permettant un traitement automatisé. Les formats attendus incluent notamment Factur-X, UBL et CII.
Le guide du format de facture électronique revient sur cette distinction.
Les grandes entreprises et les ETI émettent depuis septembre 2026
Les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures électroniques depuis le 1er septembre 2026. Elles doivent également transmettre les données de transaction et de paiement prévues par le dispositif.
Cette échéance concerne surtout les indépendants dans leurs relations avec de grands clients. Un donneur d'ordre soumis à l'obligation peut donc vous demander de modifier vos échanges plus tôt que votre propre date d'émission.
Pour un auto-entrepreneur ou une petite structure, cette situation ne signifie pas que toutes vos factures sortantes doivent déjà être électroniques. Votre échéance d'émission reste fixée au 1er septembre 2027.
La mention de franchise en base évolue
La référence juridique de la mention « TVA non applicable » évolue à compter du 1er janvier 2027 pour tenir compte du code des impositions sur les biens et services.
Une tolérance permet toutefois de conserver l'ancienne formulation « TVA non applicable, article 293 B du CGI » jusqu'au 31 décembre 2027. Cette période permet de mettre à jour vos modèles de factures progressivement. La règle concerne la mention à utiliser sur vos factures, mais elle ne modifie pas votre régime de franchise en base.
Ce qui ne change pas encore pour un indépendant
Le baromètre Abby publié en janvier 2026 montre que le principal frein des indépendants reste le manque d'information. À cette date, 37 % des personnes interrogées confondaient encore une facture PDF avec une facture électronique. Dans le même temps, 26 % n'avaient pas commencé à se préparer et 48 % citaient le manque d'information comme premier obstacle.
La date du 1er septembre 2026 peut donner l'impression que toutes les habitudes de facturation doivent disparaître immédiatement. Ce n'est pas le cas pour les auto-entrepreneurs, les micro-entreprises, les TPE et les PME.
Vos factures sortantes restent inchangées jusqu'en 2027
Si votre entreprise relève de la catégorie des micro-entreprises, des TPE ou des PME, vous ne devez pas encore émettre toutes vos factures au format électronique. Cette obligation commencera le 1er septembre 2027.
Vous pouvez donc continuer à établir vos factures avec votre outil habituel pendant la période de transition. Mais vous pouvez déjà choisir une solution capable de gérer la réception depuis le 1er septembre 2026 puis l'émission en 2027. Vous éviterez ainsi de changer d'organisation plus tard.
Les ventes aux particuliers suivent un autre circuit
Une facture adressée à un particulier ne relève pas de la facture électronique entre professionnels français. Certaines données de cette transaction peuvent toutefois être transmises à l'administration fiscale au titre de l'e-reporting.
Le même raisonnement s'applique aux opérations réalisées avec des clients établis à l'étranger. La facture ne suit pas nécessairement le circuit de l'e-invoicing entre entreprises françaises. Les données concernées peuvent toutefois relever de l'e-reporting selon la nature de l'opération.
Pour connaître la différence entre ces deux mécanismes, consultez notre guide sur l'e-reporting de l'auto-entrepreneur.
Les factures papier et PDF ne disparaissent pas du jour au lendemain
Les factures papier, les factures PDF et les échanges par e-mail peuvent encore être utilisés pendant la période de transition. Vous pouvez encore avoir recours aux factures papier ou PDF pour certaines opérations qui ne relèvent pas de la facture électronique entre professionnels français.
Bon à savoir
L'administration prévoit une exception, le temps que tout le monde s'organise. Si une facture ne peut pas encore être envoyée au format électronique, elle n'est pas refusée pour autant. Un PDF envoyé par e-mail, ou même une facture papier, reste valable, tant qu'il s'agit d'une vraie opération et que toutes les informations utiles y figurent. Mais attention : cette solution est temporaire. Vous devrez quand même vous raccorder à une plateforme agréée.
Les factures électroniques que vous pouvez recevoir ce mois-ci
Les premiers documents électroniques reçus par les indépendants proviendront probablement de fournisseurs déjà structurés pour cette réforme.
Il peut s'agir :
- d'un opérateur télécom ;
- d'un fournisseur d'énergie ;
- d'un éditeur de logiciel ;
- d'un assureur professionnel ;
- d'un prestataire de transport ou de livraison ;
- d'un grand distributeur de fournitures ou de matériel.
À l'inverse, une facture émise par un autre indépendant ou une petite entreprise peut encore arriver par e-mail ou par courrier jusqu'au 1er septembre 2027, si son émetteur n'est pas soumis à l'obligation d'émission avant cette date.
La coexistence de ces deux circuits est donc normale. Une facture électronique doit être traitée dans votre plateforme agréée. Les autres factures doivent continuer à être archivées et comptabilisées selon les règles habituelles.
Si vous n'êtes pas encore raccordé, voici quoi faire
Le raccordement reste possible après le 1er septembre 2026. L'objectif consiste à engager rapidement la démarche et à conserver les éléments qui montrent que votre entreprise avance vers le dispositif.
Vérifier la liste officielle des plateformes agréées
Commencez par consulter la liste officielle des plateformes agréées publiée par la DGFiP. Une plateforme agréée est immatriculée par l'administration fiscale pour assurer les fonctions prévues par la réforme. Le terme « plateforme certifiée » n'est pas la dénomination officielle.
Comparez ensuite les fonctionnalités utiles pour votre activité :
- réception des factures fournisseurs ;
- émission des factures électroniques à partir de 2027 ;
- transmission de l'e-reporting ;
- suivi des statuts ;
- gestion des paiements ;
- archivage et export des documents.
Déclarer votre SIREN et votre point de réception
Après avoir choisi votre plateforme, indiquez votre SIREN et les informations demandées pour rendre votre entreprise identifiable dans l'annuaire.
Cette étape permet aux plateformes de vos fournisseurs de trouver le bon point de réception. Vérifiez également l'adresse de facturation associée à votre entreprise et les éventuels établissements rattachés.
Prévenir vos fournisseurs réguliers
Informez vos principaux fournisseurs du choix de votre plateforme. Cette démarche réduit les erreurs d'adressage et facilite le traitement des premières factures électroniques.
Commencez par les fournisseurs qui émettent le plus de factures ou qui représentent une part importante de vos dépenses. Demandez-leur aussi comment ils prévoient de transmettre leurs factures.
Tester la réception
Demandez l'envoi d'une facture test lorsque votre plateforme le permet. Vérifiez ensuite :
- la réception de la facture ;
- l'affichage des informations ;
- la présence des pièces jointes ;
- le statut du document ;
- l'archivage ;
- l'export éventuel vers votre outil de gestion.
Bon à savoir
L'administration a publié un guide pratique de démarrage pour accompagner les entreprises pendant la phase de lancement. Il prévoit la continuité des opérations et distingue les difficultés réelles de mise en œuvre d'une absence durable de préparation.
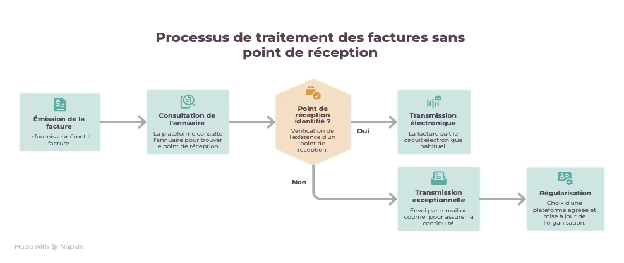
Une facture arrive et vous n'êtes pas raccordé
L'absence de raccordement ne supprime pas la dette commerciale et ne remet pas en cause le paiement d'une facture correspondant à une opération réelle. La facture doit toutefois être traitée puis régularisée dans le circuit prévu dès que la situation le permet.
Les cinq gestes à faire en septembre 2026
1. Vérifier votre échéance
Confirmez que votre entreprise relève bien de la catégorie des micro-entreprises, TPE ou PME. Cette vérification permet de distinguer votre obligation de réception actuelle de votre obligation d'émission à venir.
2. Choisir une plateforme agréée
Consultez la liste officielle de la DGFiP. Privilégiez une solution qui couvre la réception en 2026 et l'émission en 2027.
3. Renseigner votre SIREN
Vérifiez les informations liées à votre entreprise et assurez-vous que votre plateforme peut vous identifier dans l'annuaire des destinataires.
4. Prévenir vos fournisseurs
Informez les fournisseurs réguliers de votre point de réception. Commencez par les entreprises qui émettent déjà des factures électroniques.
5. Conserver les preuves de votre démarche
Gardez la confirmation de votre inscription, les échanges avec votre plateforme et les résultats de vos tests. Ces éléments montrent que votre entreprise a engagé une trajectoire de mise en conformité.
Ce que vous devez prévoir pour septembre 2027
L'échéance du 1er septembre 2027 concerne l'émission des factures électroniques pour les PME, les TPE et les micro-entrepreneurs. L'e-reporting suivra également le calendrier applicable à votre catégorie d'entreprise et à la nature de vos opérations.
Avant cette date, vous devrez notamment :
- disposer d'un outil relié à une plateforme agréée ;
- vérifier les informations de vos clients professionnels ;
- collecter leur numéro SIREN ;
- ajouter l'adresse de livraison lorsqu'elle diffère de l'adresse de facturation ;
- préciser la catégorie de l'opération ;
- mentionner l'option pour la TVA sur les débits lorsqu'elle s'applique ;
- organiser le suivi des données de transaction et de paiement.
Les quatre nouvelles mentions obligatoires s'appliqueront à votre date d'émission obligatoire. Pour une micro-entreprise, cette date correspond au 1er septembre 2027.
Retrouvez le détail dans le guide consacré aux mentions obligatoires sur une facture.
Ce que vous risquez réellement en septembre 2026
Le défaut de raccordement à une plateforme agréée pour la réception peut entraîner une mise en demeure de trois mois. Si la situation persiste, une amende de 500 € peut être appliquée puis une nouvelle période de trois mois peut conduire à une amende de 1 000 €.
Pour le défaut d'émission, l'amende prévue est de 50 € par facture avec un plafond de 15 000 € par année civile. La non-transmission des données de transaction ou de paiement peut entraîner une amende de 500 € par transmission avec le même plafond. Ces deux manquements concernent toutefois les entreprises soumises à l'obligation correspondante. Un micro-entrepreneur dont l'obligation d'émission commence en 2027 n'est donc pas concerné par une amende pour défaut d'émission en septembre 2026.
Pendant la phase de démarrage, l'administration indique qu'elle ne sanctionnera pas les entreprises rencontrant des difficultés de mise en œuvre lorsqu'elles suivent une trajectoire sérieuse de mise en conformité. Cette approche ne constitue ni un report ni une suspension de l'obligation. Il reste donc préférable de choisir une plateforme et de conserver les preuves des actions engagées.
Après septembre 2026, que retenir ?
Septembre 2026 correspond au début de la réception obligatoire. Pour les auto-entrepreneurs et les indépendants, cette date entraîne surtout une nouvelle façon de recevoir et de classer les factures fournisseurs.
L'émission de vos propres factures électroniques intervient au 1er septembre 2027 si vous relevez de la catégorie des micro-entreprises, des TPE ou des PME. Le calendrier de la transmission des données dépend ensuite de votre régime de TVA et du type de client facturé. Pour approfondir ce point, consultez le calendrier récurrent de la facturation électronique.
Conclusion
Depuis le 1er septembre 2026, la facture électronique devient une réalité côté réception. Les indépendants ne doivent pas encore modifier toutes leurs factures sortantes, mais ils doivent pouvoir recevoir celles de leurs fournisseurs soumis à l'obligation d'émission.
La priorité consiste donc à choisir une plateforme agréée, renseigner votre SIREN et vérifier votre point de réception. Les factures PDF ou papier peuvent encore circuler dans certaines situations, mais cette continuité ne remplace pas le raccordement attendu par la réforme.
En septembre 2026, trois réflexes suffisent pour avancer : vérifier votre échéance, tester la réception et préparer progressivement l'émission prévue en septembre 2027.
Commentaires