



















FISCALITÉ
Formulaire CA3 : comment remplir votre déclaration de TVA ?


Formulaire CA3 (Cerfa 3310-CA3-SD) : qui est concerné, comment le remplir ligne par ligne et quels délais respecter pour déclarer votre TVA.
Votre chiffre d'affaires vient de franchir les seuils de la franchise en base de TVA et vous découvrez le formulaire CA3 pour la première fois ? Ce document peut sembler complexe, mais sa logique est simple une fois les cases du formulaire comprises.
Mais qui est réellement concerné par ce formulaire ? Comment le remplir ligne par ligne sans faire d'erreur ? Que faire si vous vous retrouvez en crédit de TVA ? Vous trouverez toutes les réponses dans ce guide complet sur le formulaire CA3.
Qu'est-ce que le formulaire CA3 ?
Le formulaire CA3 (officiellement le Cerfa 3310-CA3-SD) est le document qui sert à déclarer votre TVA (taxe sur la valeur ajoutée et taxes assimilées) auprès de l'administration fiscale française. Concrètement, vous y indiquez :
- La TVA collectée : combien vous avez facturé de TVA à vos clients ;
- La TVA déductible : combien vous avez payé de TVA sur vos achats professionnels ;
- Le solde : combien vous devez au Trésor public ou combien l'État vous doit.
La CA3 concerne les entreprises au régime réel normal (le régime de TVA applicable aux entreprises dont le chiffre d'affaires dépasse certains seuils) ou mini-réel de TVA. Elle se remplit en ligne sur votre espace professionnel impots.gouv.fr.
Quelle différence entre le formulaire CA3 et le CA12 ?
Vous avez peut-être entendu parler du formulaire CA12. Voici la distinction essentielle :
- CA3 : déclaration mensuelle (ou trimestrielle de TVA sous conditions). Vous déclarez la TVA de chaque période écoulée ;
- CA12 : déclaration annuelle, utilisée par les entreprises au régime réel simplifié avec des acomptes semestriels en cours d'année.
En résumé : si vous déclarez votre TVA tous les mois, c'est la CA3. Si vous la déclarez une fois par an, c'est la CA12.
À savoir : jusqu'au 31 décembre 2026, un micro-entrepreneur qui devient redevable de la TVA relève en général du régime réel simplifié (CA12). Ce régime est supprimé à compter du 1er janvier 2027 : les entreprises qui en relevaient passent automatiquement au régime réel normal et déclarent leur TVA sur la CA3, chaque trimestre si leur chiffre d'affaires (acquisitions taxables comprises) ne dépasse pas 1 000 000 € l'année précédente et 1 100 000 € l'année en cours, chaque mois au-delà ou sur option. Pour tout savoir sur la facturation de la TVA en micro-entreprise, vous pouvez consulter notre guide complet.
Qui doit remplir le formulaire CA3 ?
Vous êtes concerné si :
- Vous êtes au régime réel normal de TVA (chiffre d'affaires supérieur aux seuils ou option volontaire) ;
- Vous avez opté pour le régime mini-réel (CA3 mensuelle tout en restant au régime simplifié pour les bénéfices) ;
- Votre TVA annuelle dépasse 15 000 €, ce qui vous place automatiquement au régime réel normal.
Et les micro-entrepreneurs ? Tant que vous bénéficiez de la franchise en base de TVA, vous êtes assujetti mais non redevable de TVA sur vos ventes : en principe, pas de CA3 pour votre activité habituelle. Deux cas imposent toutefois une CA3 même en franchise (achats intracommunautaires, voir la section « Devez-vous déposer une CA3 si vous êtes en franchise en base ? »). Entre le seuil de base et le seuil majoré (37 500 / 41 250 € en services, 85 000 / 93 500 € en ventes), la franchise est maintenue jusqu'au 31 décembre ; au-delà du seuil majoré, la TVA s'applique dès le jour du dépassement. Dès que vous dépassez ces seuils, vous devenez redevable de la TVA :
- 85 000 € de CA annuel pour la vente de marchandises et l'hébergement ;
- 37 500 € de CA annuel pour les prestations de services.
Vous devez alors facturer la TVA, la collecter, et la reverser à l'État via la CA3 si vous relevez du régime réel normal ou mini-réel.
Quand remplir le formulaire CA3 ?
Voici ce qu'il faut retenir :
- Déclaration mensuelle : déposez votre CA3 entre le 15 et le 24 du mois suivant la période déclarée. La date exacte dépend de votre type d'entreprise et de votre département ; elle est indiquée directement dans votre espace professionnel sur impots.gouv.fr ;
- Option trimestrielle : si votre TVA annuelle est inférieure à 4 000 €, vous pouvez déclarer chaque trimestre. Le délai à respecter est le même que pour la déclaration mensuelle : entre le 15 et le 24 du mois suivant la fin du trimestre (ex : TVA de janvier à mars → entre le 15 et le 24 avril, à la date indiquée dans votre espace professionnel). À partir du 1er janvier 2027, la déclaration trimestrielle s'applique aux entreprises dont le chiffre d'affaires (acquisitions taxables comprises) ne dépasse pas 1 000 000 € l'année précédente et 1 100 000 € l'année en cours.
À savoir : le retard de déclaration entraîne une majoration de 10 % de la TVA due, plus des intérêts de retard de 0,20 % par mois. Vous recevez alors un avis de recouvrement. Mieux vaut noter la date dans votre agenda ou laisser un outil comme Abby vous envoyer un rappel automatique. Au régime réel simplifié, la déclaration annuelle CA12 et ses acomptes suivent un autre calendrier, détaillé dans notre guide quand déclarer sa TVA.
Où trouver le formulaire CA3 ?
La déclaration de TVA en ligne se fait exclusivement depuis votre espace professionnel. Il n'existe pas de modèle de formulaire CA3 à télécharger en PDF : le formulaire officiel est entièrement dématérialisé :
- Connectez-vous à votre espace professionnel sur le site impots.gouv.fr ;
- Accédez à la rubrique "Déclarer TVA" ;
- Sélectionnez la période concernée : le formulaire CA3 s'affiche.
Si vous disposez seulement d’un espace personnel et que vous n'avez pas encore d'espace professionnel, vous devrez en créer un auprès de votre SIE (Service des Impôts des Entreprises). Cette démarche peut prendre quelques jours : anticipez avant votre première échéance.
À savoir : pour voir la page officielle du formulaire CA3 et obtenir toutes les informations utiles avant de vous lancer, rendez-vous sur le site service-public.fr.
Comment remplir le formulaire CA3 étape par étape ?
Une fois votre formulaire ouvert, vous découvrez plusieurs cadres à compléter. Rassurez-vous, la logique repose sur trois éléments clés : la TVA collectée, la TVA déductible et le solde net à reverser. Voici les explications pour aborder chacun d'eux.
Les lignes du formulaire CA3, une par une
| Ligne | Intitulé sur le formulaire | Ce que vous y indiquez |
|---|---|---|
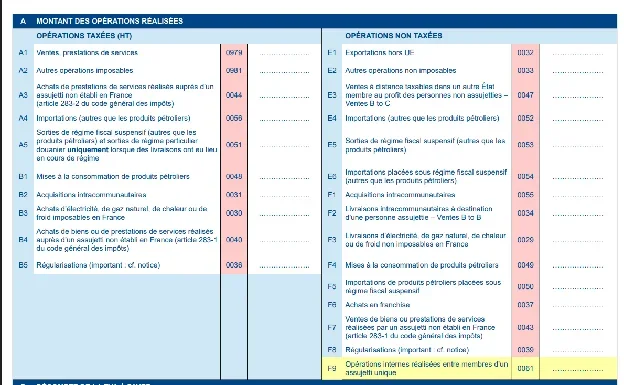
| A1 | Ventes, prestations de services | Le montant hors taxe de vos ventes et prestations taxées en France |
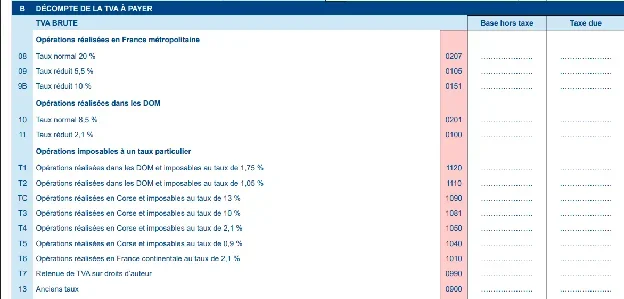
| 08 | Taux normal 20 % | La base hors taxe et la TVA collectée au taux de 20 % |
| 09 | Taux réduit 5,5 % | La base hors taxe et la TVA collectée au taux de 5,5 % |
| 9B | Taux réduit 10 % | La base hors taxe et la TVA collectée au taux de 10 % |
| 10 | Taux normal 8,5 % | Les opérations réalisées dans les DOM au taux de 8,5 % |
| 11 | Taux réduit 2,1 % | Les opérations réalisées dans les DOM au taux de 2,1 % |
| 16 | Total de la TVA brute due | Le total de la TVA collectée sur la période (lignes 08 à 5B) |
| 19 | Biens constituant des immobilisations | La TVA payée sur vos investissements (ordinateur, outillage, mobilier) |
| 20 | Autres biens et services | La TVA payée sur vos achats courants (fournitures, abonnements, téléphone) |
| 21 | Autre TVA à déduire | Les autres montants de TVA déductible, dont certaines régularisations (voir la notice) |
| 22 | Report du crédit apparaissant ligne 27 de la précédente déclaration | Le crédit de TVA reporté depuis votre déclaration précédente |
| 23 | Total TVA déductible | Le total de votre TVA déductible (lignes 19 à 2C) |
| 25 | Crédit de TVA | La différence entre la ligne 23 et la ligne 16, si votre TVA déductible dépasse votre TVA collectée |
| TD | TVA due | La différence entre la ligne 16 et la ligne 23, si votre TVA collectée dépasse votre TVA déductible |
| 26 | Remboursement de crédit de TVA demandé sur formulaire n° 3519 | La part du crédit dont vous demandez le remboursement |
| 27 | Crédit de TVA à reporter | Le crédit restant (ligne 25 – ligne 26), à reprendre ligne 22 de votre prochaine déclaration |
| 28 | TVA nette due | La TVA à reverser pour la période |
| 29 | Taxes assimilées calculées sur l'annexe n° 3310 A | Les taxes annexes déclarées sur l'annexe 3310-A, le cas échéant |
| 32 | Total à payer | Le montant total à régler (lignes 28 + 29 + Z5 – AB) |
La TVA collectée (cadre B, lignes 08 à 16)
C'est la TVA brute, autrement dit, la TVA que vous avez facturée à vos clients au cours de la période, avant toute déduction. Vous devez ventiler vos opérations selon le taux de TVA applicable :
| Taux de TVA | Type d'opérations | Exemples |
|---|---|---|
| 20 % | Taux normal | La majorité des biens et services |
| 10 % | Taux intermédiaire | Restauration, travaux de rénovation, transports |
| 5,5 % | Taux réduit | Produits alimentaires de base, livres, énergie |
Pour chaque taux, vous indiquez le montant HT (hors taxes) de vos ventes. Le formulaire calcule automatiquement la TVA correspondante.
Prenons un consultant qui a facturé 5 000 € HT de prestations en mai, soumises au taux de 20 %. Il reporte 5 000 € en ligne A1 (cadre A), puis en base hors taxe de la ligne 08 (cadre B). La TVA collectée est de 1 000 €.
La TVA déductible (cadre B, lignes 19 à 23)
La TVA déductible, c'est la TVA que vous avez payée sur vos achats professionnels. Vous avez le droit de la soustraire de la TVA collectée.
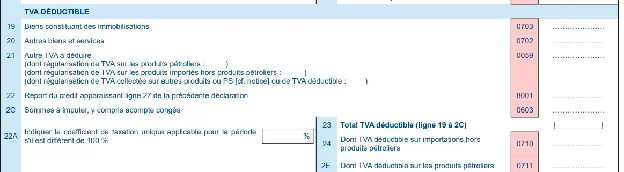
Pour qu'elle soit déductible, trois conditions doivent être réunies :
- L'achat est nécessaire à votre activité professionnelle ;
- Vous disposez d'une facture conforme mentionnant la TVA ;
- La TVA est exigible (votre fournisseur l'a déclarée de son côté).
Reportez le total dans le cadre B : TVA sur achats de biens, prestations de services et immobilisations (matériel informatique, mobilier, etc.).
Le calcul de la TVA nette

Le calcul du montant de la TVA est simple :
TVA nette = TVA collectée − TVA déductible
- Résultat positif : le total de la TVA à reverser à l’administration fiscale correspond à cette différence ;
- Résultat négatif : vous êtes en crédit de TVA. Vous avez payé plus de TVA sur vos achats que vous n'en avez collecté sur vos ventes.
Que faire en cas de crédit de TVA ?
- Reporter le crédit sur votre prochaine déclaration (ligne 22 du formulaire). Il viendra en déduction le mois suivant ;
- Demander un remboursement via le formulaire 3519 (demande de remboursement de crédit de TVA, disponible sur impots.gouv.fr). Le remboursement n'est possible que si le crédit atteint au moins 760 €.
Le report est la solution la plus simple pour un crédit modeste. Le remboursement nécessite un formulaire supplémentaire et un délai de traitement, mais si votre trésorerie en a besoin, n'hésitez pas.
À savoir : si vous n'avez réalisé aucune opération imposable pendant le mois, vous devez quand même déposer une déclaration « néant » sur impots.gouv.fr. L'absence de déclaration, même à zéro, est sanctionnée par une amende de 150 €.
Comment déclarer la TVA autoliquidée sur la CA3 ?
Quand vous achetez un service à une entreprise européenne, vous déclarez souvent la TVA à la place du vendeur. Reportez la base HT de l'achat sur la ligne du cadre A ou B qui correspond à l'opération. Calculez la TVA au taux français en ligne 08, 09 ou 9B, puis déduisez-la en ligne 20 (ou 24 pour une importation). Si vous avez droit à déduction, l'opération est neutre.
Selon la notice officielle du formulaire 3310-CA3-SD (millésime 2026), la déduction se fait sur la déclaration de la période d'exigibilité. Vous déclarez et déduisez donc sur la même CA3.
L'autoliquidation inverse les rôles : c'est le client, appelé « preneur », qui devient redevable de la TVA. La facture ne mentionne aucun montant de TVA et porte la mention « Autoliquidation ».
Ce trio base, TVA due et TVA déductible revient dans tous les cas suivants.
Quelle ligne de la CA3 remplir selon l'opération ?
Chaque opération a sa ligne dans la CA3. Le tableau reprend la notice 3310-CA3-SD millésime 2026.
| Opération | Votre rôle | Base HT | TVA due | TVA déductible |
|---|---|---|---|---|
| Sous-traitance de travaux BTP | Donneur d'ordre | A2 | 08, 09 ou 9B | 20 |
| Services d'un prestataire établi dans un autre État de l'UE | Client | A3 | 08, 09 ou 9B | 20 |
| Importation de biens | Importateur | A4 | I1 à I6 (préremplies) | 24 |
| Acquisition de biens dans l'UE | Acheteur | B2 | 08, 09 ou 9B, dont 17 | 20 |
| Sous-traitance de travaux BTP | Sous-traitant | E2 | Aucune | Sans objet |
| Livraison de biens dans l'UE | Vendeur | F2 | Aucune | Sans objet |
La fiche impots.gouv sur les prestations entre assujettis confirme les lignes 08, 09 ou 9B selon le taux. La déduction va en ligne 20 « autres biens et services ».
Attention
Pour un prestataire établi hors de l'UE, les deux pages officielles ne donnent pas la même ligne. Faites valider votre cas par votre service des impôts (SIE).
Comment remplir une autoliquidation sur la CA3, étape par étape ?
Suivez ces étapes dans l'ordre, quelle que soit l'opération.
- Vérifiez que la facture est en HT, sans TVA, avec la bonne mention.
- Identifiez l'opération : travaux BTP, service UE, achat de biens UE ou importation.
- Reportez la base HT sur la bonne ligne du cadre A ou B, d'après la notice 3310-CA3-SD millésime 2026.
- Calculez la TVA due en ligne 08, 09 ou 9B selon le taux applicable (voir la fiche impots.gouv sur les prestations entre assujettis).
- Déduisez ce montant en ligne 20, ou en ligne 24 pour une importation.
- Contrôlez que la TVA nette liée à l'autoliquidation est à 0 € si vous avez droit à déduction.
- Déposez la CA3 depuis votre espace professionnel, avant la date limite qui y est affichée (voir la page TVA professionnelle).
Pour le dépôt, voyez comment déclarer sa TVA en ligne.
Qui déclare quoi en sous-traitance BTP ?
L'autoliquidation en sous-traitance BTP s'applique depuis le 1er janvier 2014 (article 283-2 nonies du CGI). Selon la fiche service-public sur la sous-traitance, elle vise un donneur d'ordre assujetti à la TVA et un sous-traitant qui n'est pas en franchise.
Le sous-traitant facture en HT avec la mention obligatoire « autoliquidation ». Il déclare son chiffre d'affaires en ligne E2, et le donneur d'ordre reporte la base en ligne A2 (notice 3310-CA3-SD millésime 2026).
Un sous-traitant en franchise n'écrit jamais « Autoliquidation » et utilise la mention de franchise. Si vous êtes vous-même donneur d'ordre en franchise, faites valider votre situation par votre SIE avant de déclarer.
En 2026, la mention de franchise repose sur l'article 293 B du CGI ; à compter du 1er janvier 2027, elle renvoie à l'article L. 233-3 du CIBS ; l'ancienne mention 293 B reste tolérée jusqu'au 30 juin 2028. La page obligations TVA du micro-entrepreneur signale cette recodification.
Le mécanisme vise la construction, la réparation, l'entretien et les travaux d'équipement qui s'incorporent au bâti, selon un rescrit BOFiP de septembre 2026. La simple installation de biens meubles en est exclue.
Si le sous-traitant est en franchise, le donneur d'ordre n'a aucune TVA à verser (voir la fiche service-public sur la sous-traitance).
Devez-vous déposer une CA3 si vous êtes en franchise en base ?
Oui, dans deux cas listés sur la page impots.gouv sur les obligations TVA du micro-entrepreneur :
- Vous achetez des services à un assujetti d'un autre État de l'UE, quel qu'en soit le montant.
- Vos achats de biens dans l'UE dépassent 10 000 € par an.
Vous demandez alors un numéro de TVA intracommunautaire à votre SIE, sans perdre la franchise. Vous devez ensuite « auto-liquider, déclarer et verser en France la TVA », sans pouvoir la déduire.
L'autoliquidation devient donc un vrai coût. Sans numéro de TVA, le prestataire européen facture sa propre TVA et vous n'avez rien à déclarer en France.
Bon à savoir
La notice 3310-CA3-SD millésime 2026 prévoit la CA3 pour les entreprises non habituellement redevables qui font ces achats.
Prenons une graphiste en franchise, munie de son numéro de TVA intracommunautaire, qui paie un logiciel 100 € HT par mois à un éditeur européen assujetti. Elle déclare 100 € en ligne A3 et 20 € de TVA en ligne 08, sans rien en ligne 20. Elle paie 20 € par mois, soit 240 € par an jamais récupérés.
Intégrez ce coût à vos tarifs si vous achetez des outils européens. La gestion de la TVA sur vos factures et déclarations est disponible à partir de la formule Plus ; la mention de franchise est incluse dès l'offre gratuite.
Comment déclarer les importations et achats de biens dans l'UE ?
Depuis le 1er janvier 2022, l'autoliquidation de la TVA à l'import est obligatoire et automatique pour les entreprises identifiées à la TVA en France. Elle se déclare sur la CA3.
La base HT de l'importation se place en ligne A4, et la TVA dans les lignes I1 à I6, préremplies. Vous la déduisez en ligne 24, selon la notice 3310-CA3-SD millésime 2026.
Attention
Selon la notice 3310-CA3-SD, ces montants préremplis peuvent être erronés. Comparez-les avec vos documents d'importation.
Pour un achat de biens auprès d'un fournisseur de l'UE, la base va en ligne B2. La TVA apparaît en ligne 17 et se déduit en ligne 20.
Importations et achats dans l'UE suivent donc la même logique.
Quels risques en cas d'oubli d'autoliquidation ?
Oublier une autoliquidation coûte cher, même si l'opération est neutre. La notice 3310-CA3-SD millésime 2026 prévoit une amende de 5 % des droits à déduction non déclarés (article 1788 A-4 du CGI). Elle vise les redevables qui peuvent déduire la TVA.
Une mauvaise mention pose aussi problème : en franchise, écrire « Autoliquidation » induit votre client en erreur. En cas d'erreur, contactez votre SIE pour régulariser.
Si vous sortez de la franchise, lisez notre guide sur la TVA en micro-entreprise.
Comment envoyer et payer la TVA déclarée ?
Une fois votre CA3 remplie, l'envoi se fait depuis votre espace professionnel sur impots.gouv.fr :
- Vérifiez chaque ligne du formulaire avant de valider. Une erreur de saisie peut entraîner des pénalités ;
- Validez et signez électroniquement votre déclaration ;
- Procédez au paiement : le télépaiement (paiement en ligne depuis votre espace professionnel) est une obligation légale pour toutes les entreprises redevables de la TVA ; aucun paiement par chèque ou carte bancaire n'est accepté.
Le paiement intervient à la même date que la déclaration. Trois modes de télépaiement sont disponibles :
- Le télérèglement SEPA : c'est le mode par défaut. Lorsque vous validez votre CA3 depuis votre espace professionnel, vous autorisez un prélèvement SEPA sur votre compte bancaire professionnel. Le montant est prélevé à l’échéance, c'est-à-dire à la date limite indiquée dans votre espace professionnel, la même que celle du dépôt de votre déclaration ;
- Le virement bancaire : vous initiez un virement depuis votre compte professionnel vers le compte du Trésor public, en indiquant les références de votre déclaration. Ce mode est notamment utilisé pour les déclarations OSS/IOSS (opérations intracommunautaires) ;
- Via un partenaire EDI : si vous utilisez un logiciel de comptabilité ou de facturation connecté à la DGFiP, la déclaration et le paiement peuvent être télétransmis directement depuis votre outil, sans passer par impots.gouv.fr.
Erreurs courantes sur la CA3 et comment les corriger ?
Voici les erreurs les plus fréquentes :
- Oublier de déclarer certaines opérations : une facture émise en fin de mois peut facilement passer à la trappe ;
- Confondre TVA collectée et TVA déductible : reporter un montant dans le mauvais cadre fausse tout le calcul ;
- Appliquer le mauvais taux de TVA : vérifiez systématiquement le taux applicable à chaque type de prestation ;
- Ne pas reporter le crédit de TVA du mois précédent : si vous aviez un crédit en ligne 22, reprenez-le le mois ou le trimestre suivant ;
- Déclarer en retard : les pénalités sont automatiques.
Comment corriger ? Avant la date limite, déposez une déclaration rectificative sur impots.gouv.fr. Après, régularisez sur votre prochaine CA3 en ajustant les montants dans les lignes prévues à cet effet. En cas de doute, votre SIE peut vous apporter son aide et vous donner des conseils adaptés à votre situation : ils sont généralement réactifs et disponibles pour répondre à vos questions.
CA3 et facturation électronique en 2026
L'année 2026 marque un tournant majeur pour les déclarations fiscales : l'entrée en vigueur progressive de la facturation électronique obligatoire. Depuis le 1er septembre 2026, comme le prévoit la réforme, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre. Les PME, TPE et micro-entreprises les émettront à partir du 1er septembre 2027.
Quel lien avec la CA3 ? Les données de facturation seront transmises automatiquement à l'administration via des plateformes agréées, permettant à terme un pré-remplissage de votre CA3. Concrètement :
- Moins de saisie manuelle et donc moins de risque d'erreurs ;
- Un suivi en temps réel de votre TVA collectée et déductible ;
- Des contrôles automatisés qui réduisent le risque de redressement.
Pour les micro-entrepreneurs, la transition peut sembler intimidante, mais elle va réellement vous faciliter la vie.
Abby est déjà prêt pour cette transition. Connecté directement à l'Urssaf et Plateforme Agréée de facturation électronique, Abby vous permet de créer des factures conformes, de suivre votre TVA en temps réel grâce à la synchronisation bancaire, et de préparer sereinement vos déclarations, le tout dans un seul outil.
En conclusion
La CA3 paraît complexe au premier abord, mais elle devient vite une routine une fois que vous avez compris le mécanisme. L'essentiel : bien distinguer TVA collectée et TVA déductible, respecter les délais de déclaration et garder une comptabilité à jour pour éviter les erreurs.
Si vous êtes micro-entrepreneur et que vous venez de franchir les seuils de la franchise en base, la CA3 représente une nouvelle étape dans la gestion de votre activité. Mais avec les bons outils et une bonne organisation, cette formalité administrative ne devrait pas vous freiner.
Abby, le logiciel tout-en-un pour auto-entrepreneurs, vous accompagne à chaque étape : factures conformes, suivi de TVA automatique grâce à la synchronisation bancaire, préparation de vos déclarations et rappels d'échéances. Tout est pensé pour que vous puissiez vous concentrer sur ce qui compte vraiment : votre activité.
Questions fréquentes
Oui. Déposez une déclaration rectificative depuis votre espace professionnel sur impots.gouv.fr. Si la période est clôturée, régularisez sur votre prochaine CA3 en ajustant les montants dans les lignes dédiées.
Le régime mini-réel permet de déposer des CA3 mensuelles ou trimestrielles tout en restant au régime simplifié pour les bénéfices. C’est un bon compromis pour suivre votre TVA au mois sans basculer entièrement au régime réel normal. La demande est à effectuer auprès de votre SIE.
Oui. Les opérations intracommunautaires (ventes ou achats avec des entreprises de l'UE) se déclarent dans des lignes spécifiques de la CA3. Les livraisons intracommunautaires sont généralement exonérées de TVA (sous conditions), tandis que les acquisitions intracommunautaires sont soumises à la TVA française que vous devez auto-liquider.
Vous devez quand même déposer une déclaration « néant » sur impots.gouv.fr. L'absence de déclaration, même lorsqu'aucune TVA n'a été collectée ni déduite, entraîne des pénalités automatiques.
Le donneur d'ordre utilise la ligne A2 et le sous-traitant la ligne E2, selon la notice 3310-CA3-SD millésime 2026.
Non, il utilise la mention de franchise : en 2026, l'article 293 B du CGI ; à compter du 1er janvier 2027, l'article L. 233-3 du CIBS ; l'ancienne mention 293 B reste tolérée jusqu'au 30 juin 2028 (voir la page impots.gouv sur les obligations TVA du micro-entrepreneur).
Pour un redevable de TVA avec droit à déduction, non : TVA due et TVA déductible s'annulent sur la même CA3. En franchise en base, oui : vous auto-liquidez, déclarez et versez la TVA sans pouvoir la déduire.
Déduisez-la en ligne 20 « autres biens et services », ou en ligne 24 pour une importation, selon la notice 3310-CA3-SD.
Commentaires